

房屋建筑商信心指数降至25,为2012年4月以来最低
11月指数下降4点,价格下调和销售优惠达到新冠疫情以来的高位。购房者看房量疲软、销售走弱和成本上升,凸显建筑商面临的压力。
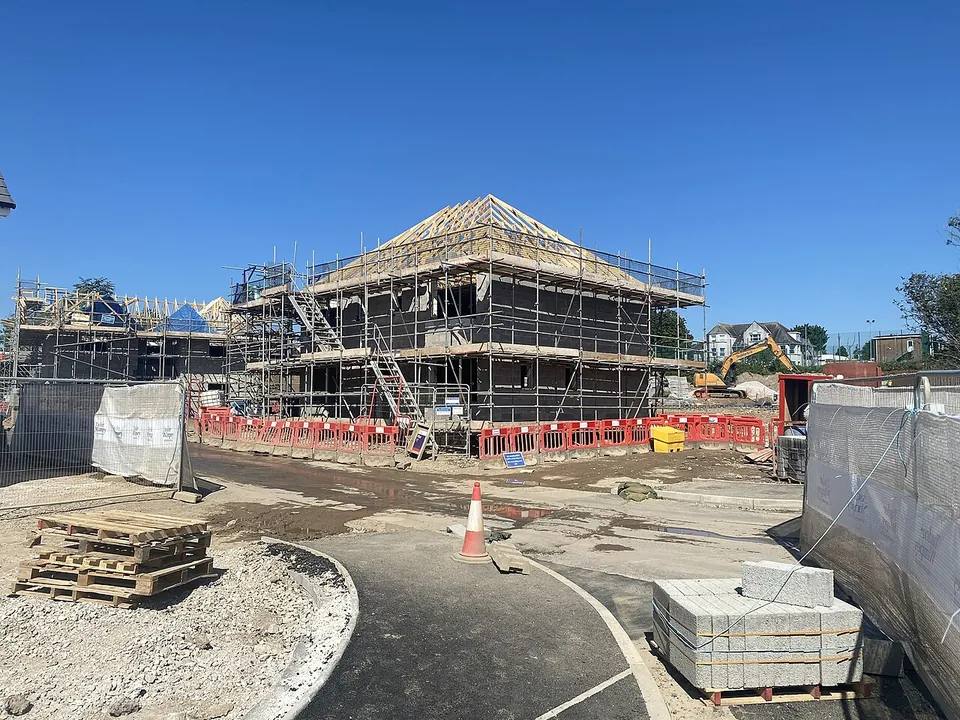
经过
建筑商信心进一步下滑11月,新建独栋住宅建筑商的信心下降4点,指数降至25,为2012年4月以来最低水平。1 这一读数低于上一年11月的38,显示悲观程度较一年前加深。12 与此同时,46%的建筑商表示下调了价格,这是新冠疫情以来占比最高的一次。1 平均降价幅度维持在6%,连续8个月没有变化。1 11月,另有68%的建筑商提供销售优惠,创下新冠疫情以来新高;此前至少60%的建筑商连续20个月提供过优惠。1 指数低迷,加上建筑商广泛降价和提供优惠,表明他们对市场的评价疲弱,同时正采取措施吸引买家。1
该指数基于一项已持续40多年的月度调查,询问建筑商对市场三个方面的看法。1 这三个方面是当前销售情况、未来6个月的销售预期,以及潜在买家的看房量。1 调查答复经汇总形成各分项得分,并纳入经过季节性调整的指数;50是分界点,高于50意味着认为市场状况良好的建筑商多于认为状况不佳的建筑商,低于50则相反。1 11月指数总值为25,低于这一门槛;月度下降4点衡量的是指数变化,而非百分比变化。1 三个分项均走弱,但变动幅度有所不同。1 由于调查涵盖当前状况和预期,其读数既反映建筑商对目前的评价,也反映他们对未来6个月的展望。1
当前销售情况的信心下降6点至28,是11月报告的三个分项中跌幅最大的。1 未来销售预期下降2点至30,潜在买家看房量也下降2点,降至16。1 因此,看房量分项得分最低;除2020年疫情暴发初期外,这一读数为15年来最弱。1 看房量指标反映潜在买家的看房情况,而非已完成的购买,因此描述的是购房流程中较早阶段的兴趣。1 综合来看,各分项结果显示,建筑商对当前销售的评价降低、预期转弱、潜在买家看房减少;这些指标分别对应调查中的不同类别。1 当前销售信心下降6点,跌幅是其他两个分项各自下降2点的3倍;看房量最终处于最低水平。1
地区数据也显示全国各地读数疲弱,不过报告中的数值是三个月平均值,而非单月得分。1 东北部平均值为34,中西部为35,这两个地区均高于南部和西部。1 南部平均值为27,西部为23,是这组地区数据中的最低值。1 这些地区平均值可以相互比较,但其时间口径与全国11月读数不同。1 因此,全国指数和地区得分反映的是彼此相关、但并不完全相同的建筑商看法指标。1 中西部的35与西部的23之间存在差距,表明各地情况不一,尽管报告中的4个地区平均值均低于50。1
11月的价格和优惠数据表明,建筑商正通过多种方式让住宅对买家更具吸引力。1 46%的建筑商表示降价,平均降幅为6%;这两个数字分别反映降价建筑商的占比和降价幅度。1 提供优惠的建筑商占比为68%,这是与降价不同的指标;该比例创下新冠疫情以来新高,并不意味着所有优惠都是降价。1 据HousingWire报道,10月有43%的建筑商降价,65%的建筑商提供优惠,因此这两项占比在11月均有所上升。14 HousingWire称,11月的让利幅度远高于10月;降价建筑商占比上升的同时,提供优惠的建筑商占比也扩大。4 11月降价建筑商占比比10月高3个百分点,提供优惠的占比也更高,表明这两种让利方式都变得更加普遍。14
全美住宅建筑商协会(NAHB)指出,多种因素正在打击建筑商信心,包括抵押贷款利率、通胀、能源和材料开支、劳动力短缺以及买家犹豫不决。1 NAHB主席比尔·欧文斯表示,加强移民执法使合法劳工远离工地,加剧劳动力短缺并推高成本。2 欧文斯还表示,燃油价格上涨促使分包商提高报价,而买家减少则导致建筑商缩减施工。2 NAHB首席经济学家罗伯特·迪茨指出,材料关税、建筑工人不足和监管限制了供应。2 迪茨还提到,超过7%的抵押贷款成本、消费者信心走弱和不确定性,都在抑制潜在买家。2 这些解释涵盖市场供需两侧的压力:劳动力、材料和监管影响建筑施工,而借贷成本和不确定性则令买家承压。2
30年期固定利率抵押贷款的平均利率周一升至7.51%,而一年前同期为6.38%。2 这一对比反映了建筑商所担忧的借贷成本上升,但仅凭利率本身并不能解释调查指数的变化。12 Realtor.com称,新建住宅第三季度挂牌价中位数为$451,071,自2023年末以来一直维持在这一水平附近。3 同一来源报告称,在劳动力和材料成本高企、需求走弱的背景下,9月新建独栋住宅竣工量同比下降11.0%。3 这一指标涉及已竣工住宅,而非建筑商信心或挂牌信息,因此展现了新房市场活动的另一个侧面。13 抵押贷款利率高于一年前,而新建住宅挂牌价自2023年末以来维持在报告所述水平附近;这些指标分别反映可负担性和供应的不同方面。23
Realtor.com报告称,现房挂牌价中位数为$402,883,比2025年的水平低1.5%,销售量处于16年来低位;现房数据可与新建住宅市场作比较。3 第三季度,21.6%的现房卖家下调了价格,而建筑商降价的房屋占其库存的20.9%。3 这两个第三季度占比的分母分别是各自市场的房屋库存,而NAHB 11月数据反映的是降价建筑商所占比例。13 该季度新房买家的平均初始抵押贷款利率为5.01%,现房买家则为6.15%。3 所报告的利率对比适用于该季度的两类买家,并不能取代30年期固定利率贷款的整体抵押贷款利率指标。23 第三季度的降价占比相近,现房卖家的占比略高于建筑商;与此同时,新房买家报告的初始抵押贷款利率较低。3
HousingWire称,10月现房销售量下降5.5%,折合经季节性调整后的年化速度为375万套;这一数字同比低8.8%,为2010年8月以来最弱表现。4 待售现房数量达到159万套,比2025年10月高4.6%;按当前销售速度计算,相当于5.1个月的供应量。4 10月现房价格中位数同比上涨0.4%至$416,700,房屋挂牌出售的时间中位数为35天。4 首次购房者占10月买家的29%,这一指标反映买家构成,而非销售总量。4 另据报告,9月新房销售年化速度为676,000套,比一年前低5.3%,供应量为8.4个月。4 现房数据显示销售疲软、供应量为5.1个月;新房供应量为8.4个月。每项供应指标均与相应市场的销售速度挂钩。4
历史
一路怎么走到这里- 10月HMI为29HousingWire报道称,该指数降至2012年6月以来的最低水平。
- 前一年11月HMI为38本报告中的11月读数低于去年同期水平。
- 11月HMI降至25信心指数下降4点,降至2012年4月以来的最低读数。
- 11月降价和销售优惠达到新冠疫情以来的最高水平降价建筑商占46%,而提供销售优惠的建筑商占68%。
- 现在25 新建独栋住宅的HMI
- 2026-11-25美国2026年10月新房销售数据计划公布,将进一步反映新房市场活动情况。
影响
一层一层往外传- 第 1 层建筑商评估
该指数低于表明认为市场状况良好的建筑商多于认为状况不佳的建筑商的水平。当前销售情绪降至28,未来销售预期降至30,潜在买家流量降至16。1
事实 - 第 2 层买家兴趣与优惠
除2020年疫情初期外,潜在买家流量降至15年来最低读数。11月降价和销售优惠的情况均比10月更普遍。14
事实 - 第 3 层整体住房需求
报告所述11月优惠措施出现的同时,新房和现房市场的需求指标均表现疲软。1
事实 - 第 4 层建筑与融资状况
建筑商信心下降可能反映了NAHB所描述的压力,包括抵押贷款利率、成本、劳动力短缺以及买家持观望态度;银行报告也显示,抵押贷款需求减弱,建筑和土地开发贷款的需求减弱且审批标准趋严。
分析
接下来
到点自动核对,结果记入战绩来源
每个来源支撑了哪些内容本文由 AI 依据下方列出的来源撰写:每条事实都逐字核对过原文,推测与分析单独标注。 我们怎么写