空売りレポート後にCsquare株が11.8%下落、証券調査へ
2026年10月22日の空売りレポートに続き、株価が下落し、8日後に調査の発表があった。調査では、同社のキャッシュ創出力や外部資金への依存に関する説明に焦点が当てられている。
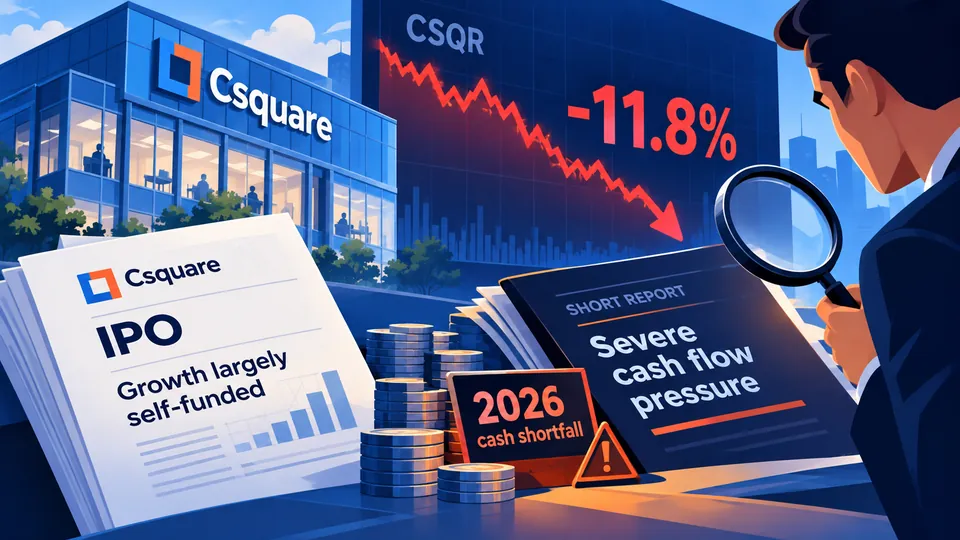
空売りレポートが公表された後、Csquare株は11.8%超下落した。1
提出書類によると、2025年の資金調達による流入額は$988.4 millionだった。1
提出書類によると、2025年の営業キャッシュフローは$172.0 millionだった。1
経緯
Csquare調査の背景にあるキャッシュフローを巡る主張通知で説明された直近の市場変動として、2026年10月22日に空売りレポートが公表された後、Csquare株は11.8%超下落した。1 レポートはDalrymple Financeのキース・ダルリンプル氏によるもので、同社が深刻なキャッシュフロー圧迫に直面し、2026年に資金不足が見込まれると主張した。1 2026年10月30日、Levi & KorsinskyはCsquare証券に関する調査を発表し、先のレポートと同社の開示が精査対象となった。1 発表では、Csquare, Inc.はニューヨーク証券取引所にティッカーシンボルCSQRで上場している企業とされている。1 この調査は不正行為があったとの認定ではない。明示されている焦点は、資金調達に関する会社の説明を通じて証券法に違反した可能性があるかどうかだ。1
現在調査対象となっている開示は10月の空売りレポートに先立つもので、通知によると、投資家はその説明によって人為的につり上げられた価格で証券を購入した可能性がある。1 調査で問われているのは、Csquareが資金需要や事業外部からの資金への依存を正確に説明していたかどうかなどだ。1 調査では、自社で資金を賄うことを想定した成長計画についての説明や、事業が強いキャッシュ創出力を生んでいるとの同社の主張も検証される。1 これらの問題は、レポートが主張した資金繰りの圧迫と以前の会社開示を結び付けるものだが、発表はその主張が真実だと確定してはいない。1 発表された調査が扱うのは、成長資金をどう賄い、事業から何を生み出したかについてのCsquareの説明が正確かつ完全だったかどうかだ。1
Csquareは2026年3月30日と2026年5月20日に、証券取引委員会(SEC)に登録資料を提出した。1 同社はこれらの資料で、事業内部から主に資金を調達する拡大戦略を示した。1 その後の会社提出書類である2026年第2四半期のForm 10-Qは8月10日付で、事業が営業活動から強いキャッシュを生み出したと述べていた。1 発表された調査では、Csquareが資金調達の必要性と営業キャッシュの状況を十分に説明していたかどうかが問われるため、これらの説明が調査の一部となっている。1 日付から、登録開示と四半期報告はいずれも通知で特定された10月の空売りレポートより前だったことが分かる。1
提出書類の数値は、資金調達による調達額と営業活動によるキャッシュ創出額を区別している。2025年のそれぞれの金額は$988.4 millionと$172.0 millionだった。1 資金調達額は営業キャッシュの数値を大きく上回っていたが、2つの金額は異なる資金源を表しており、同じ指標として置き換えられるものではない。1 2026年第1四半期の営業キャッシュフローはマイナス$18.3 millionで、2025年に報告されたプラスの営業額から反転した。1 この四半期の結果は、第2四半期報告にある6カ月間の比較とは別のもので、同報告では$65.5 millionから$33.6 millionへ49%減少したと記録されている。1 通知はまた、キャッシュフローや資金調達流入とは別の数値として、6カ月間の支払利息が$181.2 millionだったと報告している。1
報告された数値を合わせて見ると、営業キャッシュフロー、受け入れた資金調達、支払利息という、会社の財務に関するいくつかの異なる側面が示されている。1 第1四半期の営業額がマイナスだったのに対し、2025年の営業額はプラスだった。また、第2四半期提出書類に記された比較では、2つのキャッシュフロー額の間に減少が示されている。1 2025年の$988.4 millionの資金調達流入自体は、営業活動が生み出したキャッシュの証拠ではない。提出書類では、これらの区分は別々に報告されている。1 調査で明示されている問いは、自社資金による成長や営業キャッシュに関する主張と併せて、外部資金への依存を同社が十分に説明していたかどうかだ。1 これらの数値は調査の背景を示すものだが、発表は、それだけでいずれかの説明が誤解を招くものだったかどうかが決まるとは述べていない。1
通知の対象は、CSQR証券を購入して金銭的損失を被った人々で、参加資格の可能性は購入時期と損失の記録によって異なる。1 すでに売却した人でも、証券を購入し、後に損失を出して売却していれば、対象となる可能性がある。1 したがって、通知上、参加資格は株式を現在も保有する人に限られないが、購入と損失に関する条件は引き続き重要だ。1 通知は、購入日の一律の期間や、情報を提出した投資家に保証される結果を示していない。1 代わりに、参加資格は個々の取引時期と、記録で確認できる金銭的結果によって決まるとしている。1
検討を希望する投資家は、購入時期、取得株数、購入価格を示す証券口座明細などの記録を集めることができる。1 その後に売却した場合、関連記録には売却日と受取価格も含まれる可能性がある。1 これらの詳細により、通知が参加資格の可能性に関わる要素として挙げている購入時期と、その後に生じた損失を検討できる。1 同社によると、情報を送れば、費用も義務も伴わない査定を受けられる。1 調査への参加の可能性を維持するために、直ちに何らかの手続きを取る必要はないとも説明している。1
通知によると、情報を審査に提出する際に前払いは不要だ。1 法的措置に至った場合、弁護士報酬や費用は裁判所の承認を受けることになる。1 Levi & Korsinskyは、調査への参加にあたり、投資家が出廷したり証言録取を受けたりする必要はないと述べた。1 通知は、情報を求める人の連絡先として、Joseph E. Levi, Esq.氏とEd Korsinsky, Esq.氏を挙げている。1 これらの規定は発表された審査手続きについて説明するもので、購入日と記録で確認できる損失に関する通知の条件を変更するものではない。1
一連の経緯は2026年3月、5月、8月の会社開示に始まり、10月22日の空売りレポートと株価下落を経て、10月30日の調査発表に至った。1 空売りレポートはキャッシュフローの圧迫と2026年の資金不足を主張した一方、調査発表では、資金調達や事業に関する以前の会社説明が重大な誤解を招くものだったかどうかが検討される。1 自社資金による戦略と営業キャッシュ創出力の強さに関する説明が中心となるのは、調査対象の説明にこれらが明確に含まれているためだ。1 報告されたキャッシュの数値は期間や区分が異なるため、資金調達流入、営業額、支払利息を同一の指標として扱うべきではない。1 投資家に対して発表は取引情報の提出手続きを示す一方、個別の参加資格の判断は時期と損失に左右されるとしている。1
したがって、この発表が説明しているのは開示と証券法違反の可能性に関する調査であり、Csquareが法律に違反したとの結論ではない。1 中心となる比較は、社内資金による成長と強い営業キャッシュ創出に関する同社の主張と、通知で引用された財務開示との間にある。1 空売りレポートは調査に先行したが、通知はその主張を、同社の財務について裁定された事実としてではなく、精査のきっかけとして提示している。1 参加資格があるかもしれないと考える投資家は、購入・売却記録を審査のために提出できる。提出時の前払いは不要で、資格を維持するために直ちに行動する必要もない。1 調査の結果や個々の投資家の参加資格については、発表で明らかにされていない。1
構造
誰と誰がつながっているか- 1Csquare
- で事業展開 →事実
- に所在 →事実
- を所有 →事実
- で事業展開 →事実
- で事業展開 →事実
これまで
ここに至るまで- 2026年3月30日登録届出書を提出CsquareはSECに登録届出書を提出し、同社の成長戦略は主に自己資金で賄うことを意図していると説明した。
- 2026年5月20日追加の登録届出書を提出CsquareはSECに別の登録届出書を提出した。提出書類では、同社の成長戦略は主に自己資金で賄うことを意図していると説明された。
- 2026年8月10日第2四半期Form 10-Q提出書類は、同社が事業運営から強力なキャッシュフローを生み出していると述べ、営業キャッシュフローが$65.5 millionから$33.6 millionへ49%減少したと報告した。
- 2026年10月22日空売りレポートと株価下落Dalrymple Financeのキース・ダリンプルは、キャッシュフローの逼迫を主張し、2026年の不足を予測するレポートを公表した。Csquare株は11.8%超下落した。
- 2026年10月30日調査を発表リーバイ&コルシンスキーはCsquare証券に関する調査を発表した。
- 現在11.8%超 空売りレポート後のCsquare株の下落
影響
段階を追って外へ広がる影響- 第 1 段階開示をめぐる疑問
この調査では、証券法違反の可能性と、外部資金への依存、資金需要、自己資金による成長や強力な営業キャッシュフローに関する発言について、Csquareが適切に説明していたかどうかを検証する。1
事実 - 第 2 段階投資家が対象となる可能性
CSQR証券を購入して金銭的損失を被った投資家は、購入日や損失を裏付ける記録によっては対象となる可能性がある。売却した人も、購入後に損失を出して売却していれば対象とみなされる可能性がある。1
事実 - 第 3 段階確認対象となる記録
証券口座の記録から、購入日、株数、購入価格、その後の売却日と売却価格を確認できる。1
事実 - 第 4 段階調査の背景
報告されたキャッシュフローの数値は、自己資金と営業キャッシュに関する発言が調査の焦点となっている理由を示す一方、営業キャッシュフローと外部資金調達を区別する文脈を提供する。
分析
情報源
各情報源が裏付ける内容この記事は下記の情報源をもとに AI が書きました。各事実は原文と一字一句照合し、推測と分析は区別して示しています。 書き方について