美国货币监理署发布银行使用超级智能的监管框架
美国货币监理署发布了一项技术中立框架,指导检查人员评估人工智能和智能体人工智能的使用情况。该指南不设立新标准,而是补充现有风险管理实践。
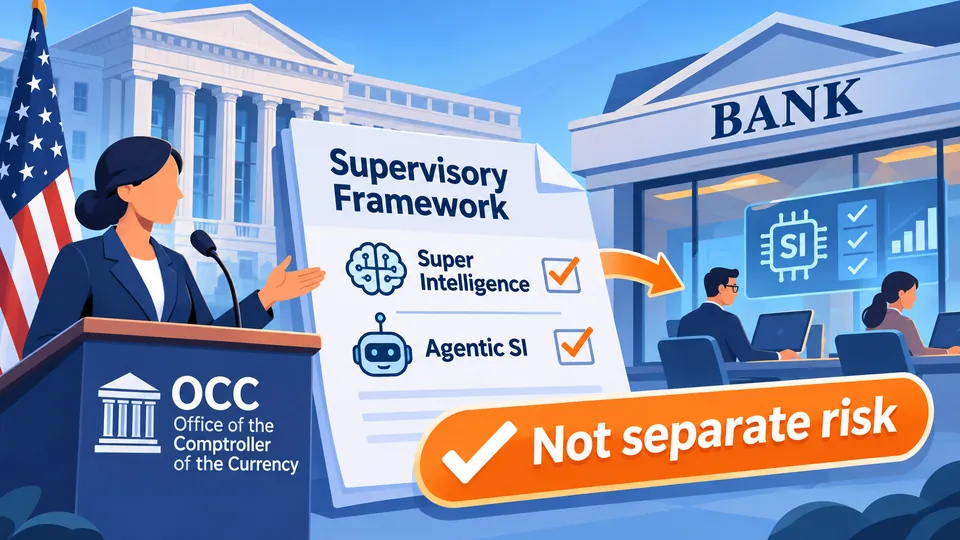
OCC宣布已发布该监管框架。2
OCC表示,银行无需为超级智能另行制定单独的风险偏好。1
OCC表示,随着超级智能的发展以及利益相关方提供反馈,该机构将更新这一框架。2
经过
美国货币监理署关于银行业超级智能的监管框架美国货币监理署宣布了一项监管框架,检查人员可据此评估银行在日常运营中部署人工智能和智能体人工智能的情况。12 该指南并非可强制执行的标准,也不为银行规定具体要求。1 该框架也没有为超级智能设立单独的风险类别,也不要求银行界定独立的超级智能风险偏好。1 这一差别很重要,因为该框架为检查人员评估这些技术的使用提供了方法,却没有为银行设立新的、有约束力的规则类别。1 因此,银行在正常业务活动中使用人工智能和智能体人工智能将接受检查,但框架本身并未规定单独的超级智能风险偏好或可强制执行的标准。1
相反,美国货币监理署将采用技术中立的方法,无论底层采用何种方法,都鼓励安全稳健和创新。1 根据适用法律法规,检查人员应平等对待使用传统工具的活动和采用新型人工智能技术的活动。2 这种方法侧重于银行活动的开展方式,而非银行依赖传统方法还是新兴技术。12 对于银行而言,指南所述目标是在保持活动安全稳健、遵守适用法律法规的同时推进创新。12 框架的技术中立性还意味着,新型人工智能应用不会被排除在适用于其他银行活动的标准之外。12
该框架允许检查人员识别超级智能特有的考量因素,以补充现有的模型风险管理、治理、技术、合规和操作风险实践。1 这些考量因素旨在补充而非取代银行现有的风险控制措施。1 这一架构将超级智能审查与银行已经采用的风险管理领域联系起来,而不是将其描述为对这些实践的替代。1 框架列出的领域涵盖模型风险管理、治理、技术、合规和操作风险,为检查人员评估超级智能使用情况时提供了多项现有实践供其考量。1 在这种方法下,银行现有实践仍然适用,检查人员也可酌情加入超级智能特有的考量因素。1
美国货币监理署此前在《2026年春季半年度风险展望》中指出,人工智能既是风险也是机遇。1 在此前的通报中,该机构建议银行加强安全措施,以减轻人工智能带来的网络风险。1 美国货币监理署此前的表述将潜在风险与潜在机遇并列,而非将人工智能仅仅视为威胁。1 其关于加强安全措施的建议表明,网络风险是使用人工智能开展业务的银行面临的一项实际问题。1 综合来看,这些内容表明,该机构在讨论人工智能时,既包括其可能带来的益处,也包括其认为银行应采取的网络风险防范措施。1
新框架体现了该机构的看法,即超级智能和智能体超级智能是新颖且快速演进的技术,银行已经将其部署于新的应用场景。2 美国货币监理署将指南定位为技术中立,表明无论银行使用传统系统还是尖端人工智能,都适用相同的监管预期。1 美国货币监理署所描述的快速演进,意味着相关技术及银行在各类应用场景中的部署方式都在不断变化。2 这一背景有助于解释为何该框架旨在指导检查人员评估银行活动,而非将关注范围限定在一组固定的人工智能应用上。12 即使银行继续将超级智能和智能体超级智能部署于新的应用场景,传统系统和新型人工智能应用仍适用同一种技术中立的方法。12
美国货币监理署表示,该框架将定期更新,以纳入超级智能领域的演进以及利益相关方的反馈。2 定期修订旨在使指南跟上快速变化的人工智能领域。2 更新计划承认了两种变化来源:超级智能的发展以及利益相关方分享的意见。2 对于银行和检查人员而言,定期更新意味着该框架并非一份会随着技术发展而保持不变的文件。2 美国货币监理署所述计划将未来修订与技术演进及利益相关方反馈联系起来,但没有说明固定的时间表或具体改动。2
因此,银行无需为超级智能另行制定风险偏好,从而简化了整体风险管理架构。1 相反,银行可按照检查人员的指导,将超级智能相关考量纳入现有风险框架。1 这意味着该框架不要求银行界定独立的超级智能风险偏好,但检查人员仍可在既有实践的基础上考量超级智能特有的问题。1 两者的区别在于,是设立单独的风险类别,还是利用现有风险管理领域处理相关的超级智能考量因素。1 按美国货币监理署所述方法,银行现有实践仍是考量重点,同时无需另行制定超级智能风险偏好。1
美国货币监理署在2026年11月4日发布的新闻稿中强调,该框架是更广泛努力的一部分,旨在确保银行业务安全稳健,同时促进创新。2 该机构的立场凸显了监管监督与鼓励技术进步之间的平衡。1 公告日期标明了美国货币监理署表示已发布该框架的时间,而其所述原则则同时涉及活动的安全稳健和创新。12 根据美国货币监理署的技术中立方法,无论银行活动依赖传统方法还是新型技术,这些原则都适用。12 因此,该框架将创新与安全稳健并列,而不是将这些目标描述为相互替代。12
总体而言,这项监管框架为检查人员提供了一种结构清晰且灵活的工具,用于评估人工智能的使用情况,同时不增加新的监管负担;这符合美国货币监理署对银行业负责任创新的长期愿景。1 该框架的实际作用是帮助检查人员评估人工智能和智能体人工智能在银行日常活动中的应用,并识别补充现有风险实践的考量因素。1 该框架的边界也很明确:它不设立可强制执行的标准或具体要求,也不要求另行制定超级智能风险偏好。1 与此同时,技术中立并不意味着美国货币监理署放弃其所述预期,即银行活动应保持安全稳健,并符合适用法律法规。12 最终,该框架为监管检查提供指导,将超级智能特有的考量因素纳入现有实践,同时让传统技术和新型技术遵循同一总体方法。1
结构
谁和谁连在一起- 1Office of the Comptroller of the Currency
- 制裁 →事实
- ← 受监管于事实
- ← 签署协议事实
- 合作 →事实
- 支撑 →事实
历史
一路怎么走到这里- 2026年春季OCC讨论AI的风险与机遇该机构指出,AI既是风险也是机遇,并建议加强安全措施,以应对AI驱动的网络风险。
- 2026年11月4日OCC宣布监管框架OCC宣布推出一项监管框架,供审查人员评估银行对超级智能的使用情况。
- 现在已发布 OCC关于银行使用超级智能的监管框架
- 未来更新OCC表示,将根据超级智能的发展和利益相关方的反馈定期更新该框架;目前未指定更新日期。
影响
一层一层往外传接下来
到点自动核对,结果记入战绩来源
每个来源支撑了哪些内容本文由 AI 依据下方列出的来源撰写:每条事实都逐字核对过原文,推测与分析单独标注。 我们怎么写