Fireblocks在其更广泛的业务中,平均每月促成超过3000亿美元的稳定币交易量。3
Visa在2026财年第二季度,其网络上有超过160个稳定币关联卡项目投入运营。3
Euronet在2025年通过其网络处理了超过200亿笔交易。3
经过
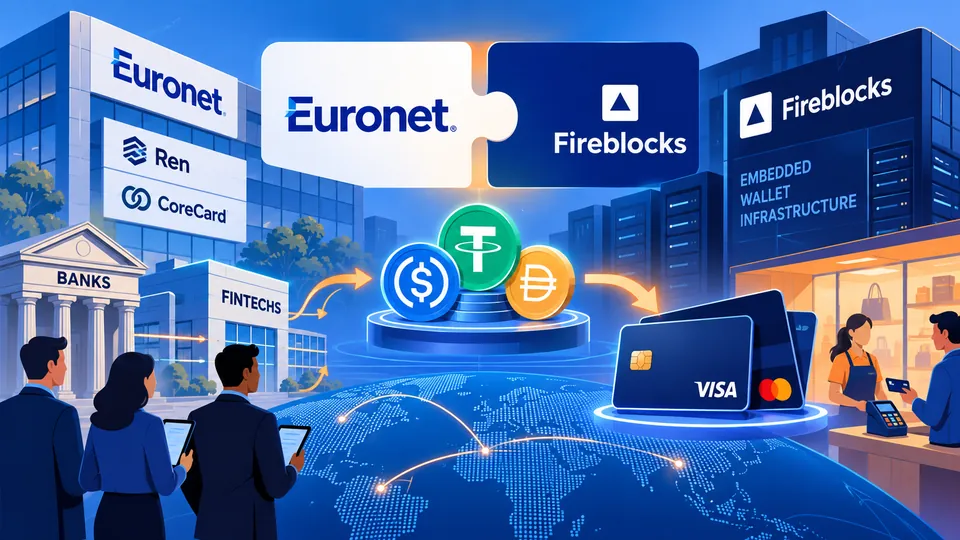
从稳定币基础设施到银行卡发行Euronet与Fireblocks扩大了合作,让银行、金融科技公司及其他金融企业能够打造由稳定币提供资金的银行卡产品。12 这项新服务面向使用Euronet旗下Ren和CoreCard发卡服务的企业开放,这些企业现在可以接入Fireblocks的钱包基础设施。1 这些嵌入式钱包旨在持有稳定币并在各方之间转移稳定币,为发卡服务提供数字资产功能。1 这项合作以各参与企业自己的品牌提供服务,并可整合到其银行应用或移动钱包中。1 公告称,此次合作是对既有合作关系的延伸,而非两家公司首次推出联合服务:此前双方曾在跨境支付结算和预先注资方面合作。12 这些细节表明,这项服务将Euronet现有的发卡业务与Fireblocks的稳定币钱包结合起来,而不是合作双方直接宣布推出一款独立的消费者银行卡。1
从实际操作来看,这款产品将稳定币钱包基础设施与金融企业可以用自己的名称向客户推出的银行卡项目连接起来。13 使用这项服务的企业是通过Ren和CoreCard发行或提供这些项目的银行、金融科技公司及其他金融企业。13 拟议中的连接是将稳定币余额与银行卡网络相连,而不是提供一款消费前需要另行兑换的银行卡。3 介绍称,消费者和企业可以在任何接受银行卡的地方使用这类银行卡,但没有提供这项新服务的客户数或交易笔数。13 双方表示,此次合作的市场目标是将稳定币银行卡项目拓展至更多市场,并把数字资产与成熟的银行卡支付连接起来。1 这意味着目标用户既包括创建和分发项目的金融企业,也包括可能使用这些银行卡消费的消费者和企业,不过现有信息没有提供任何一方的采用总量。13
两家公司此前的合作通过提供结算和预先注资服务处理跨境支付,而此次宣布的合作扩展则将发卡业务纳入双方合作。12 这一发展顺序表明,新银行卡服务是此前支付应用场景的延伸,但没有说明有多少企业采用了先前的服务。1 在这项合作中,Fireblocks提供钱包基础设施,其整体业务规模可为这一角色提供背景信息。13 该公司与数百家支付公司合作,每月处理的稳定币交易量平均超过$300 billion。3 这一月度稳定币交易量指标反映的是Fireblocks更广泛的业务,并非Euronet银行卡服务的交易量。13 两者的区别在于,一项是成熟的跨境服务,另一项是新宣布的发卡应用场景;现有信息没有量化两者各自对Fireblocks整体稳定币交易量的贡献。123
据公布的公司数据,Fireblocks还为涉及200多个区块链的数字资产交易提供安全保障,交易金额达$16 trillion。3 这些数据反映的是Fireblocks更广泛的数字资产基础设施,并未指出其中有多少与稳定币银行卡有关。13 Euronet公布的业务规模采用了不同的衡量方式:该公司2025年在其网络中处理了超过20 billion笔交易。3 这是全网交易笔数,并非稳定币或这项新发卡合作的具体交易总数。13 因此,这些数字反映的是两家公司现有的业务覆盖范围和活动规模,而非新服务已产生的银行卡数量或支付笔数。13 由于一项指标统计数字资产交易,另一项统计Euronet网络上的交易,因此两者都不能直接用来估算这项合作预期产生的银行卡使用量。13
更广泛的银行卡市场提供了另一项活动指标:在Visa 2026财年第二季度期间,其网络上有超过160个稳定币关联银行卡项目投入运营。3 这些项目的支付额同比增长近200%,这是针对该比较中Visa网络项目报告的变化。3 这些项目数量和增长数据涉及Visa网络上的项目,并非Euronet与Fireblocks的具体服务。13 这些数据表明,Visa网络上已有稳定币关联银行卡项目,而新的合作旨在帮助金融企业打造自己的服务。13 现有信息没有直接比较Visa项目与可能使用Ren或CoreCard的企业。13 Visa的数据展示了更广泛市场中已报告的活动,但并不能说明使用Euronet服务的企业会以多快速度推出项目,也不能说明其客户会消费多少。13
Goldi表示,稳定币的用途已从主要作为比特币交易者退出持仓的方式,转向成为连接数字资产与全球银行卡支付的途径。1 Goldi将稳定币与全球银行卡相结合形容为进入数字资产之外领域的有效途径,并认为银行卡接入是其发挥作用的关键。1 这一观点是公司代表对市场机遇的解释,并非消费者采用情况或银行卡消费额的统计数据。13 这项服务的设计符合上述目标:它将嵌入式稳定币钱包与发卡业务结合起来,金融企业可以为服务贴上自己的品牌,并通过应用程序分发。1 公告没有说明有多少银行或金融科技公司将推出项目、何时推出,也没有说明它们可能设定的消费限额。1 Goldi的评估解释了此次合作的理由,而Visa的相关数据则提供了市场现有活动的证据;两者都没有预测这项具体服务的采用情况。13
潜在受众涵盖多个类别:两家公司称,银行、金融科技公司及其他金融企业都是发卡服务的潜在用户。1 最终用户被描述为能够在任何接受银行卡的地方使用稳定币支持的银行卡消费的消费者和企业。3 现有信息没有表示参与企业的每位客户都会获得一张银行卡,也没有表示每张银行卡都会支持相同的稳定币。13 信息也没有提供参与金融企业、潜在持卡人或这项新合作已覆盖的地理市场总数。1 因此,所述覆盖范围是计划拓展至新市场,而报告中的项目数量属于Visa网络,统计范围不同。13 这一区别对潜在用户很重要:公告指出了可能获得服务的机构和持卡人类别,但并未确定哪些企业或客户会实际参与。13
根据克利夫兰联邦储备银行对148家公司的调查,金融企业对稳定币保持谨慎态度,这项合作正是在这一背景下展开。1 受访者称,现有支付方式令人满意、客户需求有限以及对数字资产不够熟悉,是他们没有采用稳定币的原因。1 调查将这些因素列为受调查企业的发现,并不能证明所有金融企业都有相同看法。1 白标服务可以让金融企业在自己的应用中增加一项服务,但已公布的信息没有说明这种设计是否会改变企业的顾虑。1 因此,调查结果与两家公司的推出计划反映了市场的不同方面:受访企业的顾虑,以及潜在发行方可选择的一种基础设施方案。1 调查结果有助于解释为什么仅有基础设施可用并不能证明该服务会得到广泛采用:受访企业提到客户需求和对数字资产的熟悉程度有限,同时也表示现有方式令人满意。1
行业内的其他活动也显示出发展稳定币基础设施的努力:7月,包括Visa和Stripe在内的约140家公司组成团队,推出Open USD稳定币。1 8月,Visa和万事达卡加入Circle Internet Group,共同支持Arc计划。该计划旨在支持稳定币在金融市场、实时支付和代理式商业中的应用。1 这些计划与Euronet和Fireblocks的发卡合作不同,但都属于报道所述的稳定币相关活动。1 这项合作的具体作用,是将Euronet的发卡服务与Fireblocks的稳定币钱包结合,为金融企业提供白标产品。13 这类合作架构能否吸引更多发行方进入市场,目前尚无相关报道;现有数据衡量的是其他活动,而非这项新服务的采用情况。13 综合来看,已报告的各项计划显示,稳定币基础设施和银行卡项目领域均有相关活动,但由于各自统计范围不同,无法据此判断这项具体合作会吸引多少发行方。13
历史
一路怎么走到这里- 去年早前的跨境支付合作Euronet和Fireblocks此前曾在跨境支付结算和预先注资服务方面开展合作。
- 公告发布合作扩展至卡发行两家公司宣布扩展合作,将Euronet的Ren和CoreCard发卡服务与Fireblocks的稳定币钱包基础设施连接起来。
- 7月开放美元倡议包括Visa和Stripe在内的约140家公司组成的联盟召集会议,启动了开放美元稳定币。
- 8月支持Arc倡议Visa和万事达卡加入Circle Internet Group,支持其针对稳定币活动的Arc倡议。
- 现在已推出 Euronet–Fireblocks稳定币融资卡发行
影响
一层一层往外传- 第 1 层发行卡片的金融公司
使用Euronet的Ren和CoreCard服务的公司可以接入Fireblocks的嵌入式钱包,以持有和转移稳定币;该服务可作为白标解决方案,供这些公司用于自己的应用程序。1
事实 - 第 2 层消费者和企业消费
稳定币支持的卡片将余额直接连接到银行卡网络,省去一道兑换步骤,让消费者和企业可以在任何接受银行卡的地方消费。3
事实 - 第 3 层更广泛的银行卡市场活动
Visa网络上的稳定币关联卡项目为市场提供了背景信息,但其公布的数量和支付量增长数据并非Euronet与Fireblocks这项服务的数据。3
事实 - 第 4 层发卡方可能的采用情况
该合作旨在将项目拓展到新市场,但受访企业对现有支付方式表示满意、客户需求有限以及对相关服务缺乏了解,都可能限制采用;现有事实并未表明这项服务是否会改变这些顾虑。
分析
来源
每个来源支撑了哪些内容本文由 AI 依据下方列出的来源撰写:每条事实都逐字核对过原文,推测与分析单独标注。 我们怎么写