ファイアブロックスは、より広範な事業全体で、月平均3000億ドル超のステーブルコイン取引を処理している。3
ビザは2026会計年度第2四半期、同社のネットワーク上で160超のステーブルコイン連動型カードプログラムを稼働させていた。3
ユーロネットは2025年、ネットワーク全体で200億超の取引を処理した。3
経緯
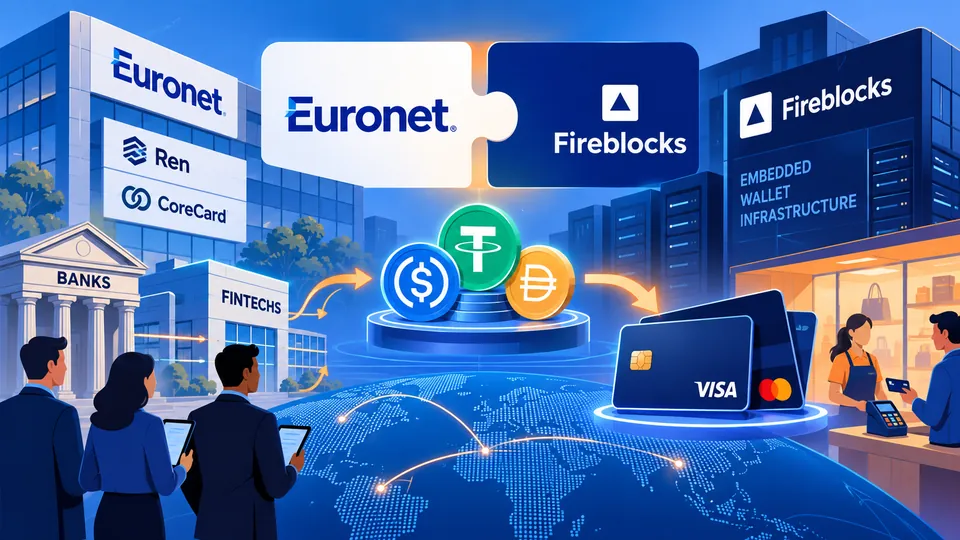
ステーブルコイン基盤からカード発行へユーロネットとファイアブロックスは提携を拡大し、銀行やフィンテック企業などの金融事業者が、ステーブルコインで資金を供給するカード商品を構築できるようにする。12 新サービスは、ユーロネットのRenとCoreCardのカード発行サービスを利用する事業者向けに提供され、ファイアブロックスのウォレット基盤と接続できるようになった。1 組み込み型ウォレットはステーブルコインを保有し、当事者間で移転するためのもので、カード発行サービスにデジタル資産の機能を加える。1 この仕組みは各参加事業者独自のブランドで提供され、銀行アプリやモバイルウォレットに組み込むことができる。1 今回の発表は既存の関係の拡大を示すもので、両社初の共同サービスではない。両社は以前、クロスボーダー決済の清算と事前資金供給で協業していた。12 これらの内容から、今回のサービスはユーロネットがすでに提供しているカード発行とファイアブロックスのステーブルコイン・ウォレットを組み合わせるものであり、両社が消費者向けの単独カードを直接発表したものではない。1
実際には、この商品はステーブルコインのウォレット基盤をカードプログラムに結び付け、金融事業者が自社名義で顧客に提供できるようにする。13 このサービスを利用するのは、RenとCoreCardを通じてカードプログラムを発行または提供する銀行やフィンテック企業などの金融事業者だ。13 想定されるのは、支出前に別途交換する必要があるカード商品ではなく、ステーブルコイン残高とカードネットワークを結び付ける仕組みだ。3 説明によると、消費者や企業はカードが使える場所でこうしたカードを利用できるが、この新サービスの顧客数や取引数は示されていない。13 提携の目的として掲げられているのは、ステーブルコインを使ったカードプログラムを新たな市場に広げ、デジタル資産を既存のカード決済につなぐことだ。1 つまり、想定される利用者には、プログラムを作成・提供する金融事業者と、それを使って支出する可能性のある消費者や企業の双方が含まれる。ただし、どちらのグループについても事実関係から採用数は分からない。13
両社のこれまでの協業では、清算と事前資金供給のサービスを通じてクロスボーダー決済に取り組んでおり、今回発表された提携拡大でカード発行が加わる。12 この経緯から、新たなカードサービスは従来の決済用途に並ぶものと位置付けられるが、従来のサービスを導入した事業者数は明らかにされていない。1 この提携でウォレット基盤を提供するのはファイアブロックスであり、同社の幅広い事業規模はその役割を理解する手掛かりとなる。13 同社は数百社の決済企業と取引し、毎月平均で3000億ドルを超えるステーブルコイン取引高を処理している。3 この月間ステーブルコイン取引高はファイアブロックスの事業全体に関する数値であり、ユーロネットのカードサービスの取引高として報告されたものではない。13 比較されているのは、すでに展開されているクロスボーダーサービスと、新たに発表されたカード発行の用途だ。いずれがファイアブロックス全体のステーブルコイン取引高にどれだけ寄与しているかは、事実関係からは分からない。123
報告された企業データによると、ファイアブロックスは200以上のブロックチェーンにまたがる16兆ドルのデジタル資産取引を保護している。3 これらの数値はファイアブロックスの幅広いデジタル資産基盤に関するもので、ステーブルコインで資金を供給するカードに帰属する割合は示していない。13 ユーロネットの規模は異なる指標で示されており、同社は2025年にネットワーク全体で200億件を超える取引を処理した。3 これはネットワーク全体の取引件数であり、ステーブルコインや今回の新たなカード発行提携に関する合計ではない。13 したがって、これらの数値が示すのは両社の既存の事業規模と活動であり、新サービスがすでに生み出したカードや決済の件数ではない。13 一方はデジタル資産取引、もう一方はユーロネットのネットワーク全体の取引を対象とするため、どちらもこの提携で見込まれるカード利用を直接推計する数字とはみなせない。13
カード市場全体の動きを示す別の指標として、ビザのネットワークでは2026年度第2四半期に、ステーブルコインに連動したカードプログラムが160件を超えて稼働していた。3 これらのプログラムの決済額は前年同期比で約200%増加した。この増加率は、比較対象となったビザのネットワーク上のプログラムについて報告されたものだ。3 これらの件数と成長率はビザのネットワーク上のプログラムに関するもので、ユーロネットとファイアブロックスのサービス自体を示すものではない。13 これらの数字は、ステーブルコインに連動したカードプログラムがすでに同ネットワークに存在することを示す一方、今回の提携は金融事業者が独自の商品を作れるようにすることを目的としている。13 利用する可能性のある企業と、ビザのプログラムを直接比較できる情報は示されていない。13 ビザの数字は市場全体で報告された活動を示すが、ユーロネットのサービスを使う企業がいつプログラムを開始するか、顧客がいくら利用するかは明らかにしていない。13
ゴールディ氏は、ステーブルコインは主にビットコイン取引業者が保有資産から離れる手段だったが、デジタル資産から世界のカード決済へとつなぐ経路になりつつあると述べた。1 ゴールディ氏は、ステーブルコインと世界規模のカードを組み合わせることはデジタル資産から抜け出す有効な手段だとし、カードへのアクセスがその有用性の中心にあるとの見方を示した。1 これは機会に関する企業代表者の説明であり、消費者の普及やカード利用額を示すデータではない。13 このサービスの設計は、同氏が示した目標に沿っている。組み込み型のステーブルコイン・ウォレットと、金融事業者が自社ブランドで提供し、アプリを通じて配布できるカード発行を組み合わせている。1 発表では、何行の銀行やフィンテック企業がプログラムを開始するか、開始時期、設定される利用限度額は明らかにされていない。1 ゴールディ氏の見解は提携の狙いを説明するもので、別途示されたビザの数字は市場での既存の動きを示している。いずれも、この特定サービスの普及予測を示すものではない。13
想定される利用者の業種は幅広く、両社はカード発行サービスの利用候補として、銀行やフィンテック企業などの金融事業者を挙げている。1 エンドユーザーは、カードが使える場所でステーブルコインを裏付けとするカードを利用できる消費者や企業とされている。3 参加事業者の顧客全員にカードが提供されるわけではなく、すべてのカードが同じステーブルコインに対応するとも説明されていない。13 また、参加する金融事業者やカード保有見込み客の総数、あるいは新たな仕組みがすでに対応している地域市場の数も示されていない。1 したがって、示されているのは新市場への展開を目指す方針であり、報告されたプログラム数は対象範囲が別のビザのネットワークに関するものだ。13 この違いは利用を検討する人々にとって重要だ。発表は、サービスを利用し得る機関やカード保有者の種類を示しているが、実際に参加する企業や顧客を特定してはいない。13
クリーブランド連銀が148社を対象に実施した調査によると、金融事業者がステーブルコインに慎重な姿勢を示す背景がある。1 回答企業は、既存の決済手段への満足度、顧客需要の乏しさ、デジタル資産への理解不足を、ステーブルコインを導入していない理由として挙げた。1 調査結果は対象企業の間で見られた要因を示すもので、すべての金融事業者が同じ見方をしていると立証するものではない。1 ホワイトラベル方式のサービスなら、金融事業者は自社アプリ内に商品を追加できる可能性があるが、報告された情報からは、その設計によって事業者の懸念が変わるかどうかは分からない。1 このように、調査結果と両社の計画は市場の異なる側面を示している。すなわち、調査対象企業の慎重な姿勢と、発行事業者となる可能性のある企業向けの基盤だ。1 調査結果は、基盤が利用可能になっただけでは幅広い普及を証明できない理由を説明する一助となる。回答企業は、現在の手段に満足していることに加え、需要と理解の不足も挙げていた。1
業界の他の動きも、ステーブルコイン基盤の開発に向けた取り組みを示している。7月にはビザやストライプを含む約140社が集まり、Open USDステーブルコインの立ち上げに向けた体制を整えた。1 8月にはビザとマスターカードがサークル・インターネット・グループとともにArc構想を支援した。同構想は、金融市場、リアルタイム決済、エージェント型コマースにおけるステーブルコインの利用を支えることを目指す。1 これらの取り組みはユーロネットとファイアブロックスのカード発行提携とは別のものだが、報道で取り上げられたステーブルコイン関連の動きの一部である。1 今回の提携が担うのは、ユーロネットのカード発行サービスとファイアブロックスのステーブルコイン・ウォレットを組み合わせ、金融事業者向けのホワイトラベル商品にすることだ。13 この仕組みによって市場に参入する発行事業者が増えるかどうかは報告されていない。公表された数値は別の活動を測るもので、この新サービスの採用状況を示すものではない。13 これらの取り組みを総合すると、ステーブルコイン基盤とカードプログラムを巡る活動が見て取れるが、それぞれの対象範囲が異なるため、この特定の提携が何社の発行事業者を引き付けるかは分からない。13
これまで
ここに至るまで- 昨年国際送金で先行提携ユーロネットとファイアブロックスは以前、国際送金の決済および事前資金調達サービスで協力していた。
- 発表カード発行に提携を拡大両社は、ユーロネットのRenおよびCoreCardのカード発行サービスを、ファイアブロックスのステーブルコイン・ウォレット基盤と連携させる提携拡大を発表した。
- 7月Open USD構想ビザやストライプを含む約140社のコンソーシアムが、ステーブルコイン「Open USD」の立ち上げに向けて集結した。
- 8月Arc構想を支援ビザとマスターカードは、ステーブルコイン関連の取り組みであるArc構想を支援するため、サークル・インターネット・グループに加わった。
- 現在開始 ユーロネットとファイアブロックス、ステーブルコインを資金源とするカード発行を開始
影響
段階を追って外へ広がる影響- 第 1 段階カードを発行する金融機関
ユーロネットのRenおよびCoreCardのサービスを利用する企業は、ファイアブロックスの組み込み型ウォレットを通じてステーブルコインを保有・送金できる。このサービスは、自社アプリ向けのホワイトラベル方式でも利用できる。1
事実 - 第 2 段階消費者と企業の支払い
ステーブルコインを裏付けとするカードは残高をカードネットワークに直接接続し、換金の手順を省いて、カードが使える場所で消費者や企業が支払えるようにする。3
事実 - 第 3 段階カード市場全体の動向
ビザのネットワーク上にあるステーブルコイン連動型カードプログラムは市場の状況を理解する参考になるが、公表されたプログラム数や決済額の伸びは、ユーロネットとファイアブロックスのサービスに関する数字ではない。3
事実 - 第 4 段階発行企業への普及の可能性
この提携は新たな市場へのプログラム展開を目指す一方、調査対象企業が既存の決済手段に満足していること、顧客需要が限られていること、認知度が低いことが普及を妨げる可能性がある。今回のサービスによってこうした懸念が変わるかどうかは、事実からは分からない。
分析
情報源
各情報源が裏付ける内容この記事は下記の情報源をもとに AI が書きました。各事実は原文と一字一句照合し、推測と分析は区別して示しています。 書き方について